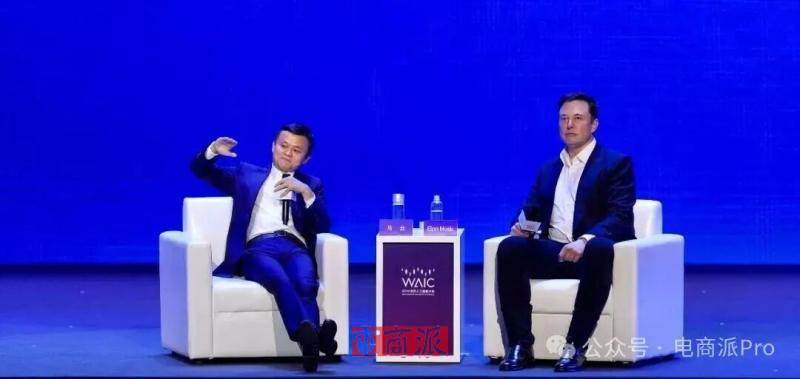
2019年8月股票无息配资,马云和马斯克在上海进行了一场著名的“双马对话”。
马斯克从外星文明讲到人类文明,认真解释为什么必须抓住窗口期走向火星。马云却当场拆台,称自己刚从火星回来,对那里没什么兴趣。随后又表示,相比火星,还是更关心地球上的70多亿人。
台下笑声不断,台上互不相让。这场关于地球与火星的互呛,迅速成为当年互联网上最出名的场面之一。
图源:中国经营报
谁也没想到,七年后,事情迎来一段意外后续。
今年2月,马斯克预测,未来30至36个月,太空可能成为部署AI算力最具经济吸引力的地方。随后,SpaceX开始推进Starmind轨道AI卫星计划;由SpaceX、特斯拉和xAI共同推动的Terafab芯片工厂,也已于8月破土动工。
而最近,马云创办的阿里巴巴也将目光投向卫星,于近期正式成为上海垣信卫星科技有限公司的新股东。
七年前,两个人分别为地球和火星站台;七年后,马斯克旗下的SpaceX与马云创办的阿里,共同将目光投向太空。
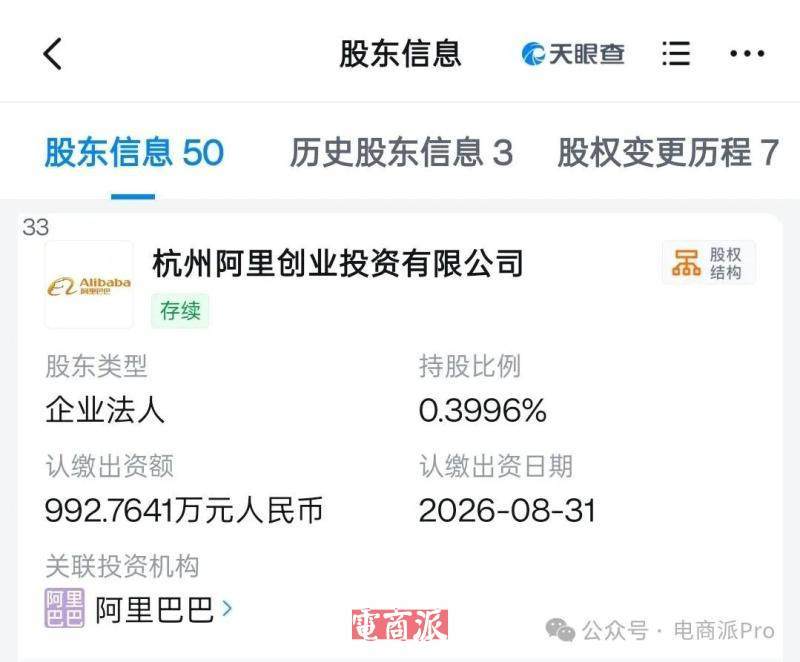
工商信息显示,杭州阿里创业投资有限公司持有垣信卫星0.3996%股权,认缴出资额为992.76万元。由于本轮增资存在溢价,阿里的实际投资金额尚未单独披露。
按照约500亿元的投后估值粗略计算,这笔投资约为2亿元。
图源:天眼查
值得注意的是,入股垣信卫星这张门票,并不好买。
8月17日,垣信卫星刚刚完成69.76亿元增资,18家投资主体合计取得13.94%股权,对应投后估值约500亿元。2024年,公司还完成过67亿元A轮融资,两轮融资累计超过136亿元。
一家尚处于星座建设期的公司,连续拿到商业航天领域罕见的大额融资,可谓十分抢手。业内也一度称它为中国版的“SpaceX”。
而这背后,靠的是垣信卫星的“千帆星座”。
截至2026年7月,千帆星座已有238颗卫星在轨,年底计划达到324颗,远期规划规模超过1.5万颗。它面向全球提供低轨卫星宽带服务,应用场景覆盖偏远地区、航空、远洋船舶和移动通信,并已经取得巴西商业通信服务许可。
在中国商业航天市场,垣信卫星手里握着的,是一条正在修建的太空信息高速公路。
这条路与阿里的业务息息相关。
阿里云服务着大量国内外企业,速卖通、Lazada和菜鸟的业务跨越多个国家和地区。地面通信网络覆盖薄弱的区域,恰好是卫星互联网最擅长进入的地方。
云服务需要网络,跨境电商需要稳定连接,全球物流需要持续追踪货物。千帆星座如果顺利完成全球组网,便可能为阿里的云、电商、物流和物联网业务增加一层来自太空的连接能力。
这门生意到底有多赚钱?看看马斯克的SpaceX就知道了。
2026年Q1,SpaceX星链营收32.6亿美元,已占公司总营收近七成。同时,它也是SpaceX 当期唯一赚钱的业务板块。
当然,目前这些都只是业务资源上的潜在协同。更现实的可能是,阿里坐等垣信卫星上市,然后像提前押宝长鑫科技一样,最终获得一笔回报率可观的收入。
回顾历史,这并非阿里第一次把目光投向太空。
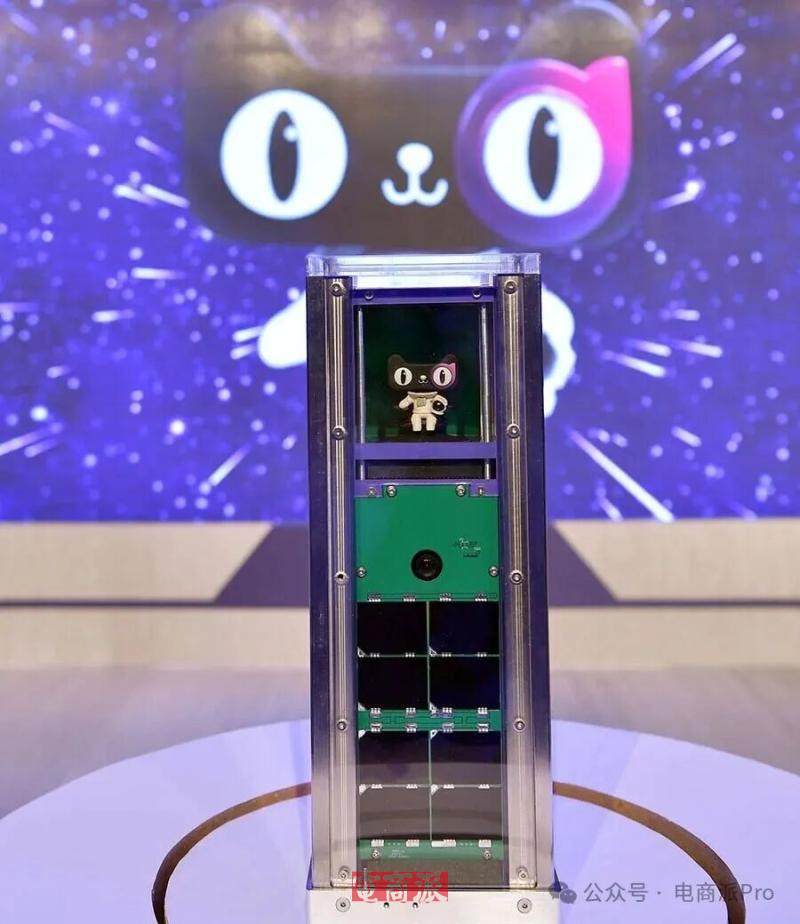
2016年,阿里曾宣布计划发射“聚划算号”,探索互联网数据与航天科技结合、太空农业等项目。2018年,它又将名为“糖果罐号”的迷你空间站送进轨道,为双11用户发送太空红包和互动信息。
图源:China Daily
当时的太空话题,主要负责给电商购物节撑场面。
而如今,阿里真金白银入股,终于把其航天故事剥离了双11的背景板。
把目光放得更远些,其实太空还有一个特殊的价值,那就是发展太空算力。
阿里入股垣信卫星,眼下能够兑现的是商业航天,而远处则可能延展到太空算力。
与此同时,全球最有钱、也最懂算力的一批公司,都开始研究起了这道题。
目前,算力已经成为AI时代的新石油,供电则成了卡在油井旁边的阀门。
国际能源署数据显示,2025年全球数据中心用电量增长17%,AI数据中心的耗电增速更快。到2030年,全球数据中心用电量可能较当前翻倍,AI数据中心用电量可能增至目前的三倍。
地面数据中心的压力越来越大,用电胃口快速膨胀,电力供给却没有同步扩张。于是,巨头们纷纷将目光投向太空。
除了开头提到的马斯克,其他科技公司也在行动。
谷歌已经启动Project Suncatcher,研究由太阳能供电、搭载TPU芯片的卫星计算网络,计划在2027年初发射两颗原型卫星。美国初创公司Starcloud已将英伟达H100送入轨道,验证AI工作负载。
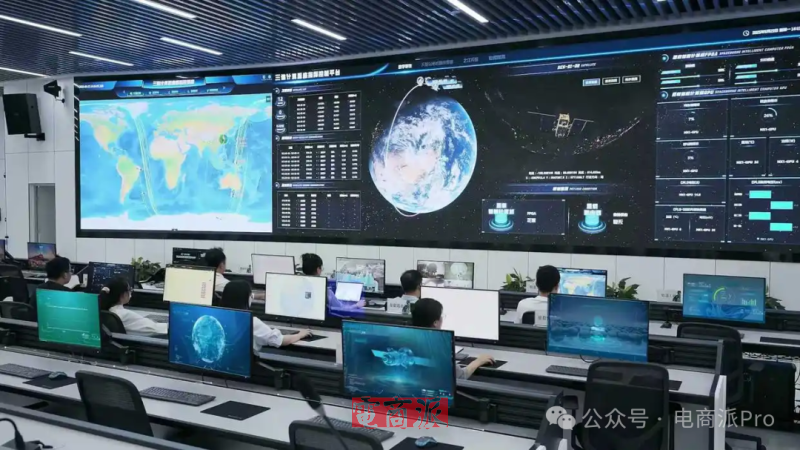
2025年5月,“三体计算星座”首批12颗计算卫星成功入轨,目前已经完成多个AI模型和应用的在轨部署。
值得注意的是,其项目背后的之江实验室,正是由阿里与浙江省政府、浙江大学共同创办。
图源:之江实验室
而从业务结构看,阿里确实也具备关注太空算力的现实动机。
此前,阿里就曾把钱投向能源。
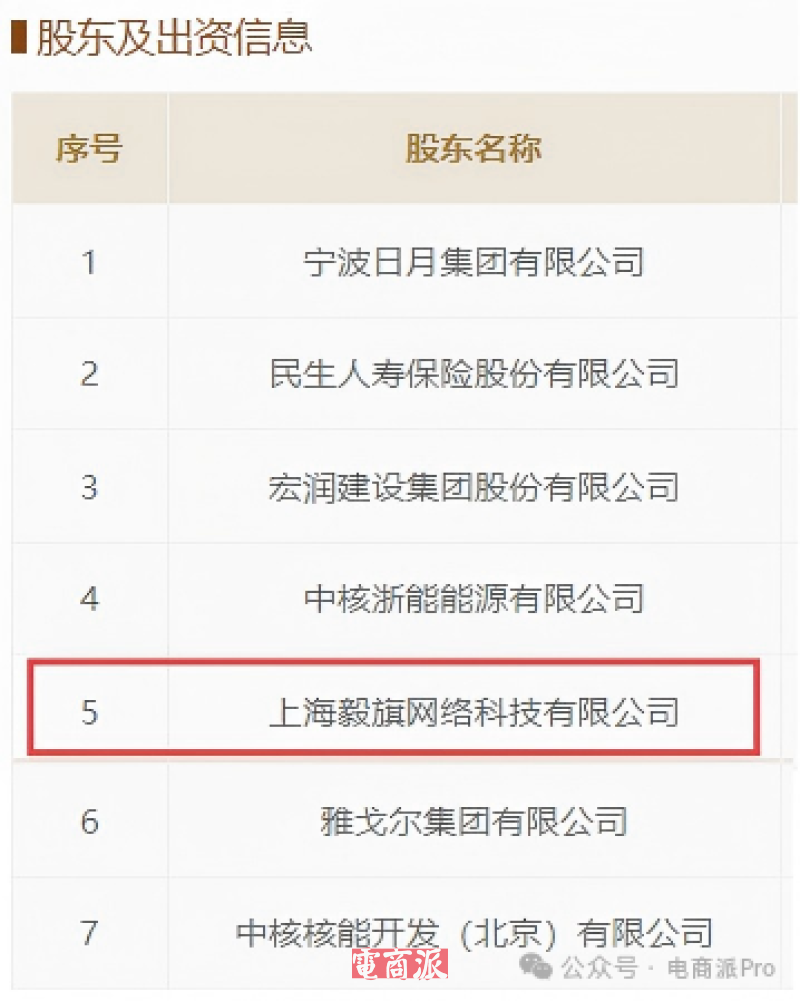
今年1月,由浙江阿里巴巴云计算全资持股的上海毅旗网络科技,成为中核(象山)核能有限公司股东。
阿里旗下公司参投中核(象山)核能有限公司
7月31日,金七门核电二期3、4号机组获批,中核(象山)被明确为项目业主,两台“华龙一号2.0”合计装机约240万千瓦。整个基地规划建设六台机组,总投资约1200亿元。全部投产后装机约720万千瓦,预计年发电550亿千瓦时。
另据业内消息,阿里还曾围绕杭州仁和数据中心的用电需求,与核电央企探讨建设小型反应堆,合作仍停留在接洽阶段。
阿里对更远期能源技术也下了注。
2025年以来,阿里连续参与诺瓦聚变两轮融资;截至今年8月底,这家公司累计融资12亿元,估值突破百亿元。蚂蚁集团也在今年6月参与领投星能玄光5亿元融资。
核电瞄准眼前的稳定供电,核聚变押注更远的能源未来。
阿里的资本触角,已经沿着AI产业链延伸到了电力源头,开始靠近更加稳定、长期的能源供给。
存储芯片,阿里也在押注。
阿里系从2021年开始投资长鑫科技,2025年又由阿里云追加约61亿元。长鑫科技上市前,阿里系累计投入约76亿元,合计持股接近5%。阿里云同时也是长鑫科技的终端客户之一。
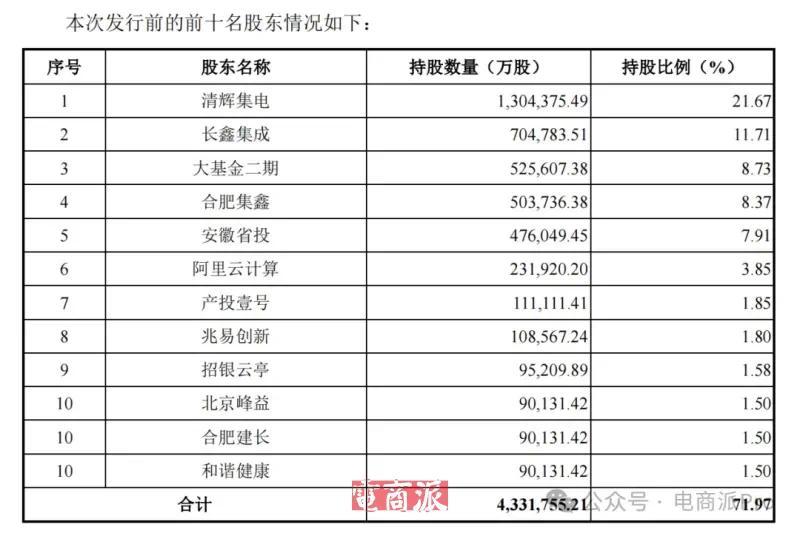
图源:长鑫科技招股意向书
2025年,阿里宣布未来三年至少投入3800亿元建设云计算和AI基础设施,金额超过此前十年的相关投入总和。后续,吴泳铭又预告投入将远超3800亿。
到了这个体量,阿里要考虑的已经不只是技术问题。
AI是一门层层吞噬物理资源的生意。模型向下需要算力,算力需要芯片和存储,数据中心需要电力,遍布全球的计算节点还需要通信网络。
长鑫对应存储,核电对应能源,垣信对应通信与轨道入口。
虽然三笔投资的持股比例、合作深度和兑现周期各不相同,也没有组成一条已经闭合的供应链,但它们共同暴露了阿里对AI竞争的理解。
真正有价值的战略投资,短期往往显得多余。等到所有人都确认某种资源不可或缺,它通常已经变贵、拥挤,甚至不再出售。
普通公司可以追逐下一阵风,巨头必须提前寻找风从哪里吹来。
应用、模型、用户覆盖可以临时追赶,用钱砸开口子。但芯片、能源与轨道资源一旦错过窗口股票无息配资,拿着钱也未必买得到。
文章为作者独立观点,不代表联华证券-股票配资风控-最专业股票配资观点
相关文章